2025年,中国医药行业经历了一场从重塑到企稳的关键转折。创新药BD出海首付款超过70亿美元,总交易额突破920亿美元;礼来与诺和诺德的减重药单季度销售额首次站上百亿美元台阶;国家层面密集出台政策,推动AI医疗、脑机接口等未来产业加速落地。
进入2026年,产业逻辑正在发生实质性变化:商保创新药目录有望正式应用,为创新药械打开新的支付通道;医保真实世界评价试点在11省市铺开,药品价值评估从“有没有”转向“好不好”;基药目录扩容在即,中药与国产创新药迎来窗口期。
与此同时,多项关键临床试验将在今年读出数据——康方生物的AK112、科伦博泰的Sac-TMT、信立泰的JK07等,有望重塑肺癌、心衰等大病种治疗格局。
以下聚焦2026年医药投资的三大核心赛道:创新药、AI医疗、脑机接口。
01
创新药
1)概述
2025年中国创新药以BD(对外授权)为突破口,切入全球药品市场(全球药品市场规模约为中国的6倍)。2025年前三季度,BD出海交易总金额超920亿美元,交易数量达103笔,首付款超70亿美元,占全球BD交易额约24%。
2026年,随着商保目录逐步应用、美国关税与药价政策趋于明确、院内市场经历两年量价齐跌后有望迎来价稳量升,叠加多款FIC/BIC药物推进关键临床,创新药产业进入“精挑细选”阶段。
中国已有10家创新药企业市值超过100亿美元,产业正迈入“产品研发+商业销售”双轮驱动阶段。
2)关键解读
BD持续爆发,交易结构优化:2025年信达生物与武田达成总额约114亿美元合作(首付款11亿美元+股权投资1亿美元+里程碑102亿美元),三生制药与辉瑞、联邦制药与诺和诺德、恒瑞与GSK等交易证明中国创新药出海进入全面开花时代。交易涉及ADC、双抗、siRNA、In vivo CAR-T等多种技术类型。
重要临床试验值得关注(2026年):
①康方生物AK112(PD-1/VEGF双抗):治疗野生型NSCLC 1L的Ⅲ期HARMONi-6研究,2026H1有望完成入组并达到PFS事件分析数;
②科伦博泰Sac-TMT(TROP2 ADC):默沙东在全球开展15项Ⅲ期临床,覆盖NSCLC、乳腺癌、子宫内膜癌等,预计2027年读出多项数据;
③百利天恒BL-B01D1(EGFR/HER3 ADC):已在EGFR TKI耐药NSCLC中读出mPFS达12个月,获FDA突破性疗法认定;
④信立泰JK07(HER3/HER4融合蛋白):慢性心衰Ⅲ期RENEU-HF研究预计2026H1读出主要终点数据;
⑤来凯医药LAE102(ACVR2A单抗):肥胖适应症临床Ⅱ期,具备BIC潜力。
政策与支付端变化:
①2025年12月,国家医保局公布商保创新药目录,19个品种成功纳入,2026年有望逐步被保司应用,为创新药械引入新支付方;
②医保真实世界评价试点在11省市启动,从“有没有”转向“好不好”,有望成为衡量医药产品价值的新标准;
③基药目录扩容工作有望加速落地,向中药、国产创新药倾斜。
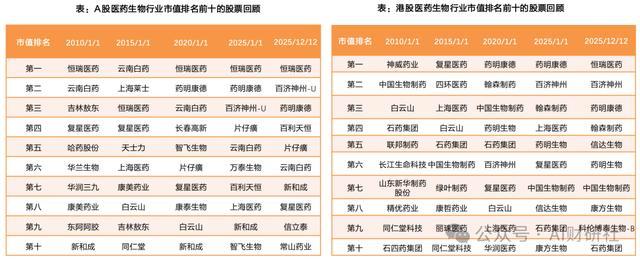
市值格局重塑:A股医药市值前十中,百济神州、百利天恒等创新药企进入前列;港股前十中,科伦博泰生物-B、信达生物、康方生物等Biotech公司取代传统药企,反映出市场对“全球创新+商业化兑现”的偏好。
资本市场融资回暖:2025年科创板/创业板重启未盈利企业上市第五套标准,港股18A持续活跃。2025年国内医疗健康一级市场融资金额795.3亿元人民币,同比上升22.4%,呈现“量减额增”的结构性改善
3)核心公司
全球研发后期/商业化阶段:百济神州(H)、科伦博泰生物(H)、映恩生物(H)、三生制药(H)、信达生物(H)、百利天恒、康方生物(H)、翰森制药(H)
全球BIC/FIC潜力:信立泰、复宏汉霖(H)、科济药业(H)、联邦制药(H)、一品红、苑东生物、荣昌生物、来凯医药(H)、再鼎医药(H)、和誉(H)、加科思(H)、诺诚健华、君实生物、泽璟制药、迈威生物等
国内大单品:恒瑞医药、康哲药业(H)、华领医药(H)、艾力斯、海思科、康诺亚(H)、贝达药业等
平台资产:和铂医药(H)
02
AI医疗
1)概述
AI赋能医疗具备全方位价值:企业端降低研发成本、设备智能化;医院端提升诊疗效率、优化资源配置;患者端精准诊疗、个性管理;国家端助力医保控费、推动标准化。2026年AI医疗有望进入“政策红利兑现+医院端渗透提升”的窗口期。
政策明确2027年AI辅助诊疗成为医院标配,2030年基层AI辅诊全覆盖;医保将AI服务纳入DRG/DIP支付,并强力推动向基层渗透(2026年底县域AI设备覆盖率超50%)。技术从单点验证迈向全链条智能进化,医疗大模型数量激增,三甲医院试点全面展开。
2)关键解读
政策自上而下赋能:
① 2025年《关于促进和规范“人工智能+医疗卫生”应用发展的实施意见》明确8大方向24项重点应用;
②医保支付政策将AI医疗服务纳入DRG/DIP,试点“按疗效返还”激励医院应用;
③北京发布2025-2027计划,支持医疗大模型、手术机器人研发,探索“数字医生”“数字医院”;
④“千县工程”目标2026年底县域AI设备覆盖率超50%,并辅以地方推广补贴。
技术迭代提供底层基石:
①算力层:国产异构算力(昇腾集群)规模化适配,量子计算探索医疗影像分析;
②算法层:零样本/小样本学习适配罕见病数据稀缺场景,专病大模型(心血管、肾病)深耕;
③数据层:联邦学习实现跨机构数据协同,合成数据解决罕见病样本不足,形成“业务产生数据、数据训练AI、AI反哺业务”良性循环;
④安全与交互层:加密技术保障数据隐私,手术机器人精准交互优化人机协同。
产业落地进入加速期:
①仅2025年前5个月,国内发布医疗大模型133个,超过2023与2024年全年总和,覆盖通用、专科、中医、影像等十余个场景;
②三甲医院试点:协和医院、华西医院等部署AI医学影像辅助诊断系统;北京天坛医院落地AI脑卒中诊疗系统,5分钟内完成影像评估与方案推荐;
③药企重视AI制药:英矽谷Rentosertib从靶点发现到IIa期临床仅18个月,成本降至传统十分之一;剂泰科技MTS-004成为国内首款完成III期临床的AI赋能制剂新药。
3)核心公司
AI+药物研发:晶泰科技、英矽智能(未上市)、医渡科技
AI+医学影像:联影医疗、一脉阳光
AI+检测诊断:金域医学、润达医疗、安必平、迪安诊断
AI+健康管理:京东健康、三诺生物、九安医疗
AI+医疗信息化:讯飞医疗、卫宁健康
AI+医疗机器人:微创机器人、天智航
03
脑机接口
1)概述
脑机接口被纳入国家未来产业。2025年7月,工信部等七部门发布《关于推动脑机接口产业创新发展的实施意见》,明确2027/2030年发展目标。政策与临床双催化下,产业从试验迈向实用化,形成“高端临床(侵入式/半侵入式)+大众康复(非侵入式)”双轨格局。
医保已设立侵入式置入/取出费、非侵入式适配费,浙江、广东、湖北等省市已出台支付指导价。2026年重点关注神经康复、运动功能重建等率先产业化场景。
2)关键解读
国家顶层设计与部委落地:
① ② ③ ④2027年目标:关键技术突破,电极/芯片/整机达国际先进,在医疗、工业、消费加快应用,打造2-3个产业集聚区;
②2030年目标:形成安全可靠产业体系,培育2-3家全球领军企业,综合实力进入世界前列。
医保支付政策尝试推出:
2025年3月,国家医保局单独为脑机接口立项:设立“侵入式置入费/取出费、非侵入式适配费”;
①浙江:2025年9月起,非侵入式适配费按乙类医保结算,个人自付10%(限智能仿生假肢安装);
②广东:配套耗材单独列清单(如一次性皮层电极),儿童加收不超过30%;
③湖北:全国首定指导价,儿童手术加收20%。
地方配套方案同步2027/2030年双节点布局:
①北京:2027年突破柔性电极、植入式芯片,培育3-5家独角兽;2030年打造1-2个产业集聚区;
②上海:2027年5款以上半侵入式/侵入式产品完成临床试验;2030年全面临床应用,覆盖失明、癫痫治疗;
③四川:2027年完成3款侵入式、5款非侵入式产品注册,年服务医疗患者超5万人次;
④山东:2027年突破20项关键技术,培育30家中小企业。
技术路径分层与关键里程碑:
①侵入式(最高信号质量,创伤大):用于重度瘫痪/语言重建。中国里程碑:阶梯医疗完成国内首例侵入式系统长期埋植临床试验,计划2026年中开展多中心注册临床试验;Neuralink持续推进多受试者植入。
②半侵入式(信号与创伤平衡):被视为医疗应用“折中方案”。中国里程碑:博睿康“植入式脑机接口手部运动功能代偿系统”(NEO系统)获NMPA批准上市,为全球首款脑机接口医疗器械;脑虎科技推进无线版设备验证,多中心注册临床试验规划展开。
③非侵入式(安全性高、便携,信号较弱):商业化路径最清晰,放量加速。中国里程碑:创新医疗C端产品即将上市,B端产品预计2026H1二类证申报;翔宇医疗脑电采集装置获批;南开大学完成全球首例介入式脑机接口辅助患肢运动修复。
3)核心公司
侵入式/半侵入式:阶梯医疗(未上市)、脑虎科技(未上市)、博睿康(未上市)
非侵入式设备:创新医疗、翔宇医疗股票配资公司配资
瑞和网提示:文章来自网络,不代表本站观点。
相关文章
热点资讯